Domain feierfotos.de kaufen?
Wir ziehen mit dem Projekt
feierfotos.de um.
Sind Sie am Kauf der Domain
feierfotos.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feierfotos.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
CONDOR 1339 magnetisches Maßstabslineal Fotodokumentation Unfallschaden Kratzer Dellen GutachterCONDOR 1339 Maßstabsleiste magnetisch und flexibel Länge 600mm Beschreibung: flexible und magnetische Maßstabsleiste geeignet zur Fotodokumentation von Kratzern und Dellen z. B. bei Unfallschäden hält auf jeder magnetischen Oberfläche technische Daten: Länge: 600mm Breite: 20mm 3 Skaleneinteilung: 1 x Skala in mm 1 x Skala 1r =1,57mm 1 x Skala in ZOLL7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
f-stop DYOTA 11 Grau – Kompakter Kamera-Sling-Rucksack für Fotografie und AlltagDer f-stop DYOTA 11 FST-X398-21 in Grau verbindet die Flexibilität eines modernen Sling-Rucksacks mit den praktischen Eigenschaften eines professionellen Kamera-Rucksacks. Er wurde für Fotografen entwickelt, die ihre Kameraausrüstung kompakt, sicher und schnell erreichbar transportieren möchten. Mit...159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
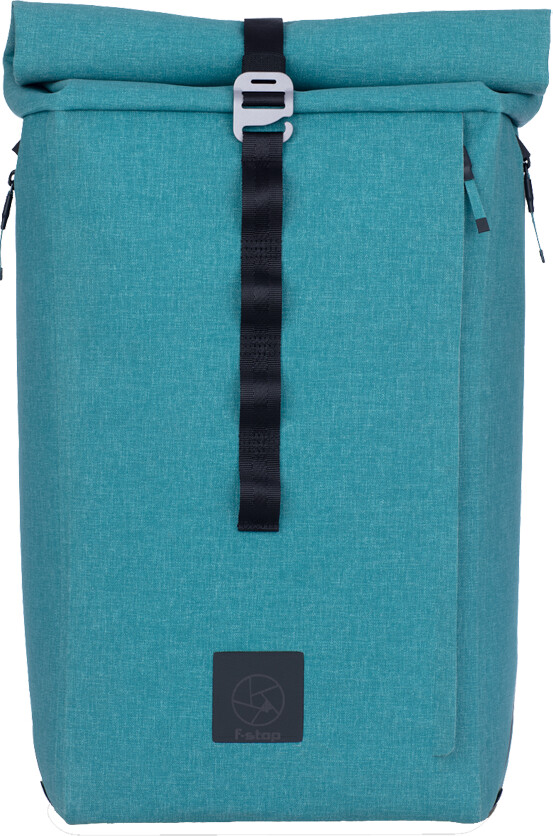
f-stop DYOTA 20 Türkis – Kompakter Kamera-Rucksack für Fotografie, Reisen und AlltagDer f-stop DYOTA 20 FST-X188-22 in Türkis verbindet modernes Design, hohen Tragekomfort und flexible Organisation für Fotografen und aktive Outdoor-Nutzer. Der kompakte Roll-Top-Rucksack bietet ausreichend Platz für eine spiegellose Kamera oder DSLR-Ausrüstung sowie weiteres Zubehör und persönliche ...188,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
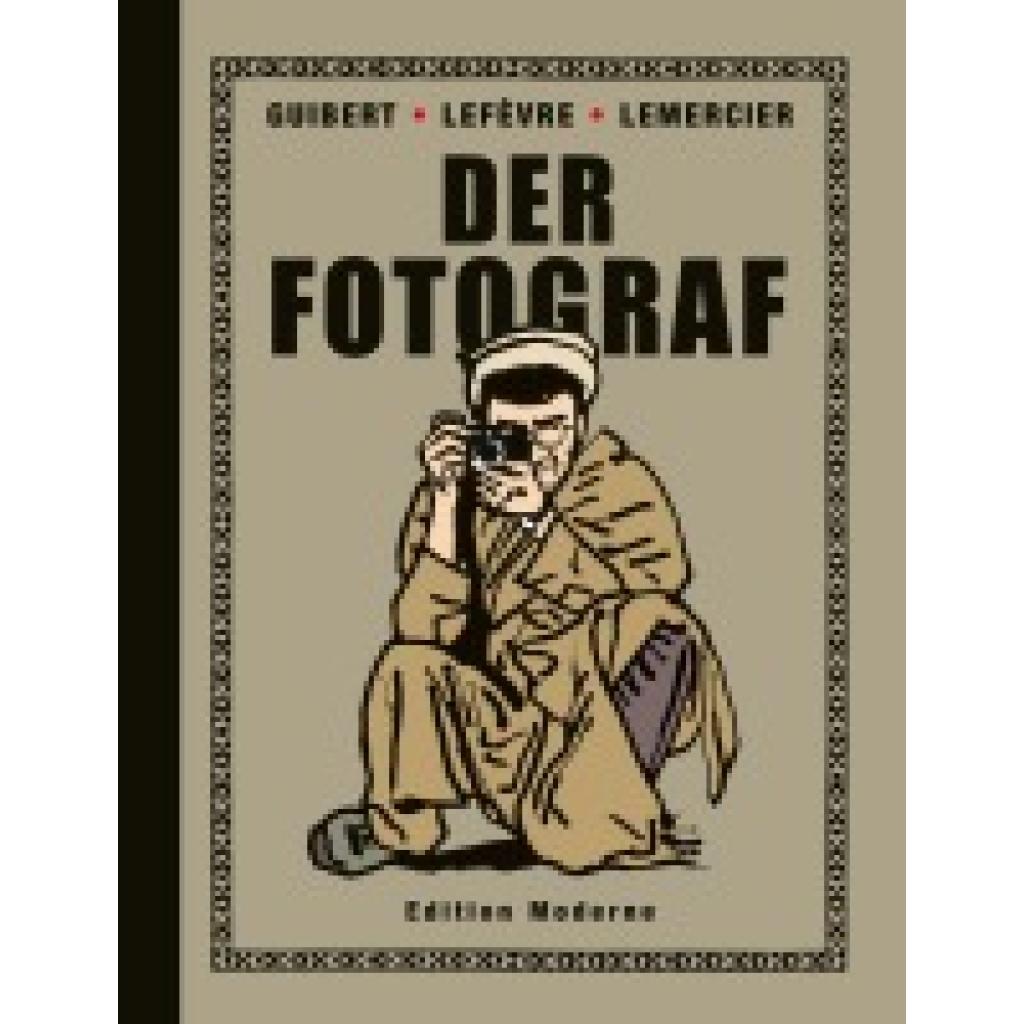
Guibert, Emmanuel: Der FotografDer Fotograf , Afghanistan im Jahre 1986: Zwischen den Fronten der Sowjetunion und der Mudschaheddin begleitet und dokumentiert der Fotograf Didier Lefèvre ein Trupp der Organisation Ärzte ohne Grenzen bei ihrer Arbeit im Krieg. Die schwierigen Arbeitsbedingungen hält er dabei ebenso fest wie rührende menschliche Erfahrungen, entgegnete Feindseligkeiten und sein beschwerlicher, allein bestrittener Rückweg nach Pakistan. Mit DER FOTOGRAF gelang dem Comiczeichner Emmanuel Guibert und dem Fotografen Didier Lefèvre ein internationaler Überraschungserfolg, die Einzelbände wurden über 10'000 mal verkauft. Nun erscheint die Trilogie komplett und neu gestaltet in einem Band. , Differentiallager > Differentiale & Teile , Erscheinungsjahr: 20150801, Produktform: Leinen, Autoren: Guibert, Emmanuel~Lemercier, Frédéric~Lefèvre, Didier, Übersetzung: Budde, Martin, Seitenzahl/Blattzahl: 272, Keyword: Ärzte Ohne Grenzen; Krieg; Afghanistan; Fotografie, Fachschema: Comic / History~Afghanistan~Comic / Graphic Novel~Graphic Novel~Achtziger Jahre~Comic, Fachkategorie: Graphic Novel / Comic: Historisches~Comics im europäischen Stil / Tradition, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 310, Breite: 235, Höhe: 27, Gewicht: 1570, Produktform: Gebunden, Genre: Belletristik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **

Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
CONDOR 1339 magnetisches Maßstabslineal Fotodokumentation Unfallschaden Kratzer Dellen GutachterCONDOR 1339 Maßstabsleiste magnetisch und flexibel Länge 600mm Beschreibung: flexible und magnetische Maßstabsleiste geeignet zur Fotodokumentation von Kratzern und Dellen z. B. bei Unfallschäden hält auf jeder magnetischen Oberfläche technische Daten: Länge: 600mm Breite: 20mm 3 Skaleneinteilung: 1 x Skala in mm 1 x Skala 1r =1,57mm 1 x Skala in ZOLL7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
f-stop DYOTA 11 Grau – Kompakter Kamera-Sling-Rucksack für Fotografie und AlltagDer f-stop DYOTA 11 FST-X398-21 in Grau verbindet die Flexibilität eines modernen Sling-Rucksacks mit den praktischen Eigenschaften eines professionellen Kamera-Rucksacks. Er wurde für Fotografen entwickelt, die ihre Kameraausrüstung kompakt, sicher und schnell erreichbar transportieren möchten. Mit...159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
-
f-stop DYOTA 20 Türkis – Kompakter Kamera-Rucksack für Fotografie, Reisen und AlltagDer f-stop DYOTA 20 FST-X188-22 in Türkis verbindet modernes Design, hohen Tragekomfort und flexible Organisation für Fotografen und aktive Outdoor-Nutzer. Der kompakte Roll-Top-Rucksack bietet ausreichend Platz für eine spiegellose Kamera oder DSLR-Ausrüstung sowie weiteres Zubehör und persönliche ...188,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Guibert, Emmanuel: Der FotografDer Fotograf , Afghanistan im Jahre 1986: Zwischen den Fronten der Sowjetunion und der Mudschaheddin begleitet und dokumentiert der Fotograf Didier Lefèvre ein Trupp der Organisation Ärzte ohne Grenzen bei ihrer Arbeit im Krieg. Die schwierigen Arbeitsbedingungen hält er dabei ebenso fest wie rührende menschliche Erfahrungen, entgegnete Feindseligkeiten und sein beschwerlicher, allein bestrittener Rückweg nach Pakistan. Mit DER FOTOGRAF gelang dem Comiczeichner Emmanuel Guibert und dem Fotografen Didier Lefèvre ein internationaler Überraschungserfolg, die Einzelbände wurden über 10'000 mal verkauft. Nun erscheint die Trilogie komplett und neu gestaltet in einem Band. , Differentiallager > Differentiale & Teile , Erscheinungsjahr: 20150801, Produktform: Leinen, Autoren: Guibert, Emmanuel~Lemercier, Frédéric~Lefèvre, Didier, Übersetzung: Budde, Martin, Seitenzahl/Blattzahl: 272, Keyword: Ärzte Ohne Grenzen; Krieg; Afghanistan; Fotografie, Fachschema: Comic / History~Afghanistan~Comic / Graphic Novel~Graphic Novel~Achtziger Jahre~Comic, Fachkategorie: Graphic Novel / Comic: Historisches~Comics im europäischen Stil / Tradition, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 310, Breite: 235, Höhe: 27, Gewicht: 1570, Produktform: Gebunden, Genre: Belletristik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rubio, Salva: Der Fotograf von MauthausenDer Fotograf von Mauthausen , Wie 7.000 seiner republikanischen Genossen wurde der katalanische Photograph Francisco Boix von den Nationalsozialisten ins Lager Mauthausen deportiert. Zu Beginn ist er nur daran interessiert, diesen wahrhaftigen Alptraum irgendwie zu überleben. Aber als er auf den SS-Hauptscharführer Paul Ricken trifft, einen perversen Nazi-Ästheten, der sich daran erfreut, das Grauen zu fotografieren, versteht der junge Mann, dass dies ein einzigartiges Zeugnis ist. Für den sogenannten Erkennungsdienst gelang es Boix Häftlinge, SS-Aufseher und den Lageralltag abzulichten. Allein beim Besuch Heinrich Himmlers im April 1941 entstanden 4.000 Aufnahmen. Während seiner fünfjährigen Lagerhaft konnte Boix zehntausende Photos aus dem Lager schmuggeln. Hilfe leisteten ihm Mithäftlinge und eine mutige Bewohnerin von Mauthausen, Anna Pointner, die die Bilder bis zum Kriegsende bei sich im Garten versteckte. Nach der Befreiung sagte Boix als einziger spanischer Zeuge bei den Nürnberger Prozessen aus. Seine Aufnahmen wurden zur Verurteilung der Täter sowohl bei den Dachauer Prozessen als auch in Nürnberg herangezogen. , Differentialgetriebe > Differentiale & Teile , Erscheinungsjahr: 20210405, Produktform: Leinen, Autoren: Rubio, Salva, Illustrator: Colombo, Pedro J.~Landa, Aintzane, Seitenzahl/Blattzahl: 160, Keyword: Rotspanier; Nationalsozialismus; Konzentrationslager; Republikaner, Fachschema: Comic / Graphic Novel~Graphic Novel, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 217, Höhe: 20, Gewicht: 772, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.